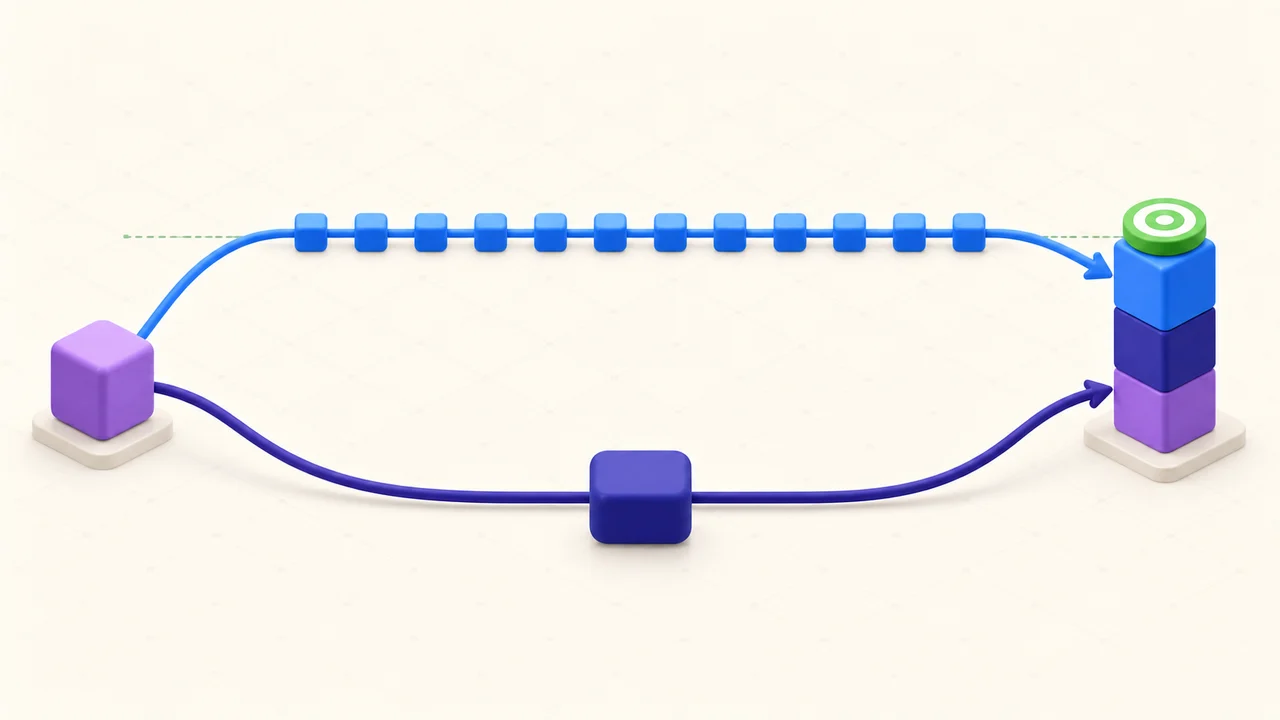
Uma taxa mensal e uma taxa anual não podem ser comparadas apenas pelos números escritos. Para saber se representam o mesmo crescimento, precisamos colocá-las no mesmo horizonte de tempo e verificar se produzem o mesmo fator acumulado.
Ideia central: taxas equivalentes, aplicadas ao mesmo capital durante o mesmo prazo, produzem o mesmo montante sob o mesmo regime de capitalização.
O que torna duas taxas equivalentes?
Considere um capital . Uma taxa de 1% ao mês durante 12 meses gera, em juros compostos,
Uma taxa anual será equivalente se produzir o mesmo montante em um ano:
Cancelando o capital:
Portanto,
À esquerda está a taxa mensal; à direita, sua equivalente anual.
A taxa anual equivalente não é 12%, porque os fatores mensais se acumulam. Para revisar a capitalização, consulte Juros compostos.
O fator é a ponte entre os períodos
No regime composto, uma taxa corresponde ao fator . Se um período maior contém períodos menores:
Assim,
Para converter do período maior para o menor, fazemos a operação inversa:
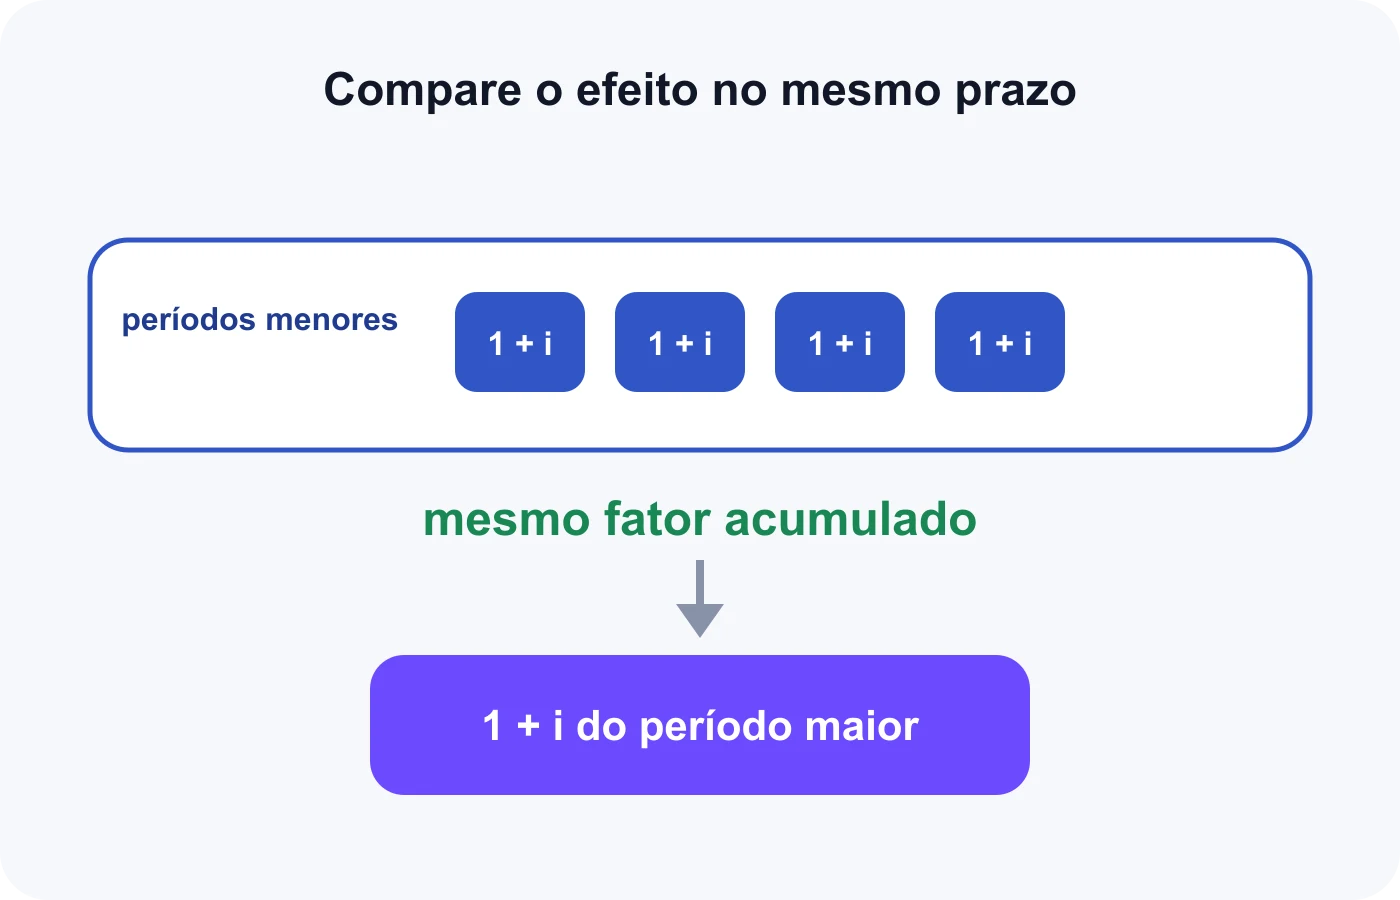
Não é necessário decorar fórmulas separadas para mês, bimestre, trimestre ou ano. Conte quantas vezes o período menor cabe no maior e preserve o fator acumulado.
Conversão do período menor para o maior
Qual é a taxa semestral equivalente a 2% ao mês? Um semestre contém 6 meses:
A taxa equivalente é aproximadamente 12,6162% ao semestre.
Observe que seria a taxa proporcional simples, não a equivalente composta.
Conversão do período maior para o menor
Qual é a taxa mensal equivalente a 24% ao ano? Como um ano contém 12 meses:
Logo, a taxa é aproximadamente 1,8088% ao mês.
Multiplicar essa taxa por 12 produz cerca de 21,71%, mas isso não representa a acumulação anual. O que deve reproduzir 24% é o produto dos fatores:
Relação geral entre duas taxas
Escolha um horizonte comum. Se a taxa ocorre vezes nesse horizonte e a taxa ocorre vezes:
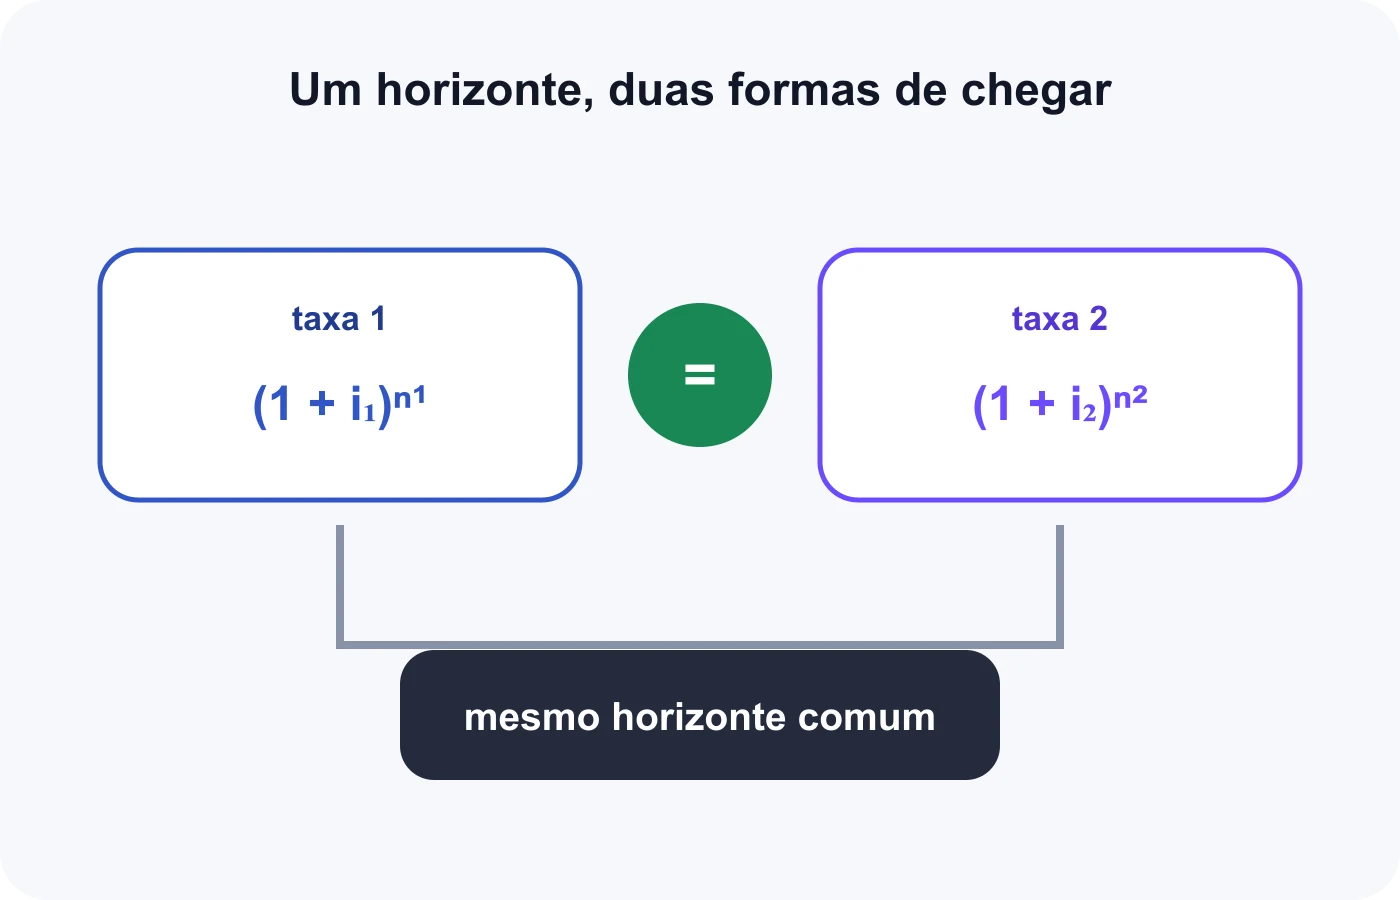
Exemplo: determine a taxa trimestral equivalente a 15% ao ano. Em um ano há 4 trimestres:
A taxa equivalente é aproximadamente 3,5558% ao trimestre.
Taxas proporcionais no regime simples
Nos juros simples, a conversão acompanha diretamente o tempo. Se 2% ao mês vigora durante 12 meses:
O resultado é a taxa anual simples.
No sentido inverso:
O resultado é a taxa mensal simples.
Isso funciona porque, no regime simples, o juro é e cresce linearmente com o prazo.
No regime composto, 2% ao mês equivale a
Esse é o percentual anual equivalente no regime composto.
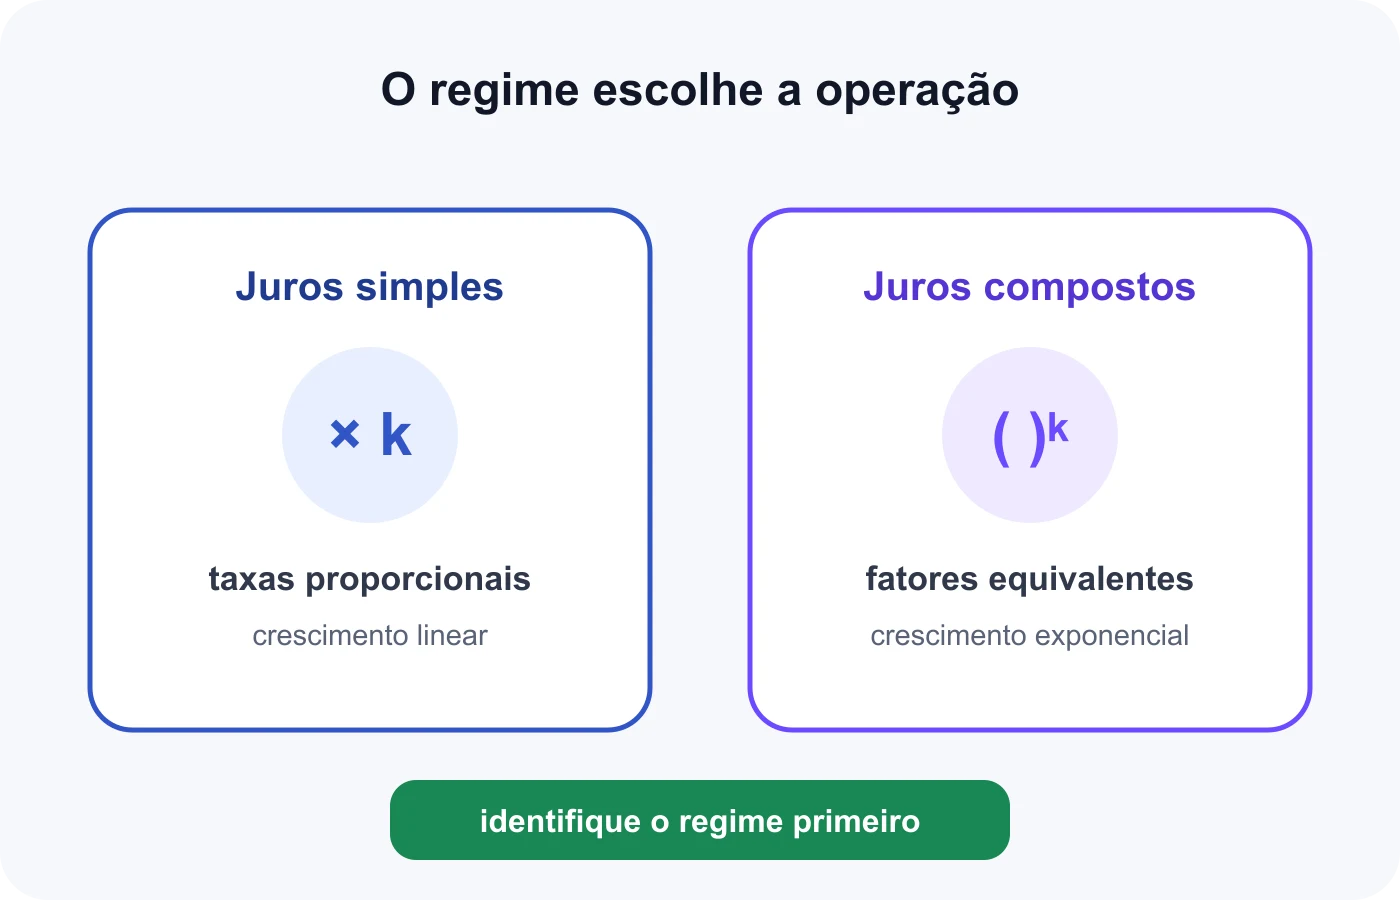
Antes de converter, identifique o regime. A página Juros simples desenvolve a proporcionalidade linear.
Taxa efetiva
Uma taxa é efetiva quando se refere ao mesmo período em que ocorre a capitalização. Exemplos:
- 2% ao mês com capitalização mensal;
- 5% ao trimestre com capitalização trimestral;
- 12% ao ano com capitalização anual.
Ela representa o crescimento efetivamente aplicado em cada período. Uma taxa mensal efetiva de 2% usa diretamente o fator 1,02 a cada mês.
Taxa nominal
Uma taxa nominal é declarada para um período, mas sua capitalização ocorre em período diferente. Exemplo:
24% ao ano, com capitalização mensal.
Na convenção usual desses exercícios, divide-se a taxa nominal anual pelo número de capitalizações:
Essa é a taxa efetiva mensal usada na capitalização.
A taxa efetiva anual resultante é
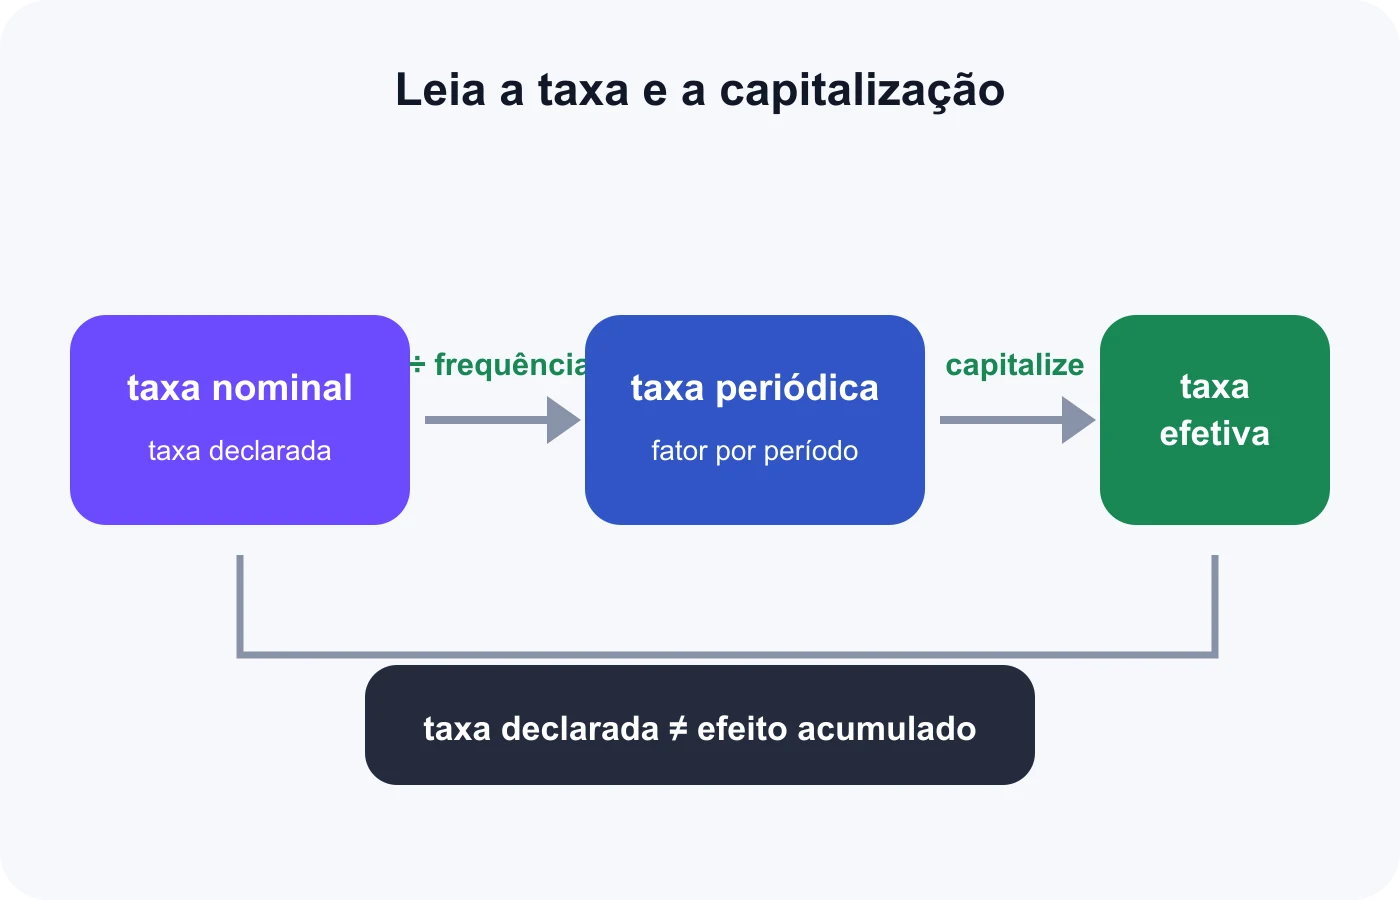
Portanto, 24% nominal ao ano com capitalização mensal não significa custo efetivo anual de 24%. A redação completa — taxa declarada e frequência de capitalização — é indispensável.
Nominal, proporcional e equivalente não são sinônimos
| Conceito | Pergunta principal | Operação típica |
|---|---|---|
| taxa proporcional | qual parcela linear corresponde ao novo período? | multiplicar ou dividir |
| taxa equivalente | qual taxa preserva o fator acumulado? | potência ou raiz |
| taxa nominal | como a taxa declarada se relaciona à capitalização? | convenção informada |
| taxa efetiva | qual taxa realmente atua por período? | fator aplicado |
Taxas proporcionais são equivalentes no regime simples. Em juros compostos, taxas equivalentes geralmente não são proporcionais.
Comparando propostas
Proposta A: 1,5% ao mês.
Proposta B: 19% ao ano efetivos.
Converta A para o horizonte anual:
Assim, A equivale a aproximadamente 19,5618% ao ano, enquanto B equivale a 19% ao ano. Se todas as demais condições forem iguais:
- em uma aplicação, A oferece maior crescimento bruto;
- em uma dívida, A representa maior custo financeiro.
Na prática, ainda é necessário considerar tarifas, tributos, datas de fluxo, risco e outras condições. Taxa equivalente iguala apenas o efeito da capitalização no horizonte escolhido.
Conversão entre períodos não inteiros
A relação por fatores também vale quando a razão entre períodos não é inteira, desde que a convenção temporal seja definida.
Se uma taxa anual efetiva é e se adota a fração de um ano, uma taxa equivalente para dias pode ser escrita como
Em contextos com dias úteis, ano comercial ou calendário específico, o expoente muda. Não escolha 360, 365 ou 252 por conta própria: use a base declarada no enunciado ou no contrato.
Variações negativas
O mesmo princípio converte taxas de redução. Uma perda de 2% ao mês corresponde ao fator mensal 0,98. Em 12 meses:
A redução anual equivalente é
Não multiplique a perda mensal por 12: reduções sucessivas incidem sobre valores remanescentes. Reveja Acréscimos e descontos sucessivos.
Arredondamento e verificação
Preserve casas decimais durante raízes e potências. Uma pequena redução prematura na taxa periódica pode alterar o fator após muitos períodos.
Depois da conversão, faça a prova real:
- transforme as duas taxas em fatores;
- eleve cada fator ao número de ocorrências no horizonte comum;
- confirme que os resultados são iguais, respeitada a precisão adotada.
Essa verificação é mais segura do que confiar apenas na taxa arredondada exibida.
Erros frequentes
- Comparar diretamente taxas com períodos diferentes.
- Multiplicar uma taxa composta mensal por 12.
- Usar potência em um problema explicitamente simples.
- Confundir taxa nominal anual com taxa efetiva anual.
- Ignorar a frequência de capitalização.
- Extrair raiz da taxa, em vez do fator .
- Esquecer de subtrair 1 após calcular o fator equivalente.
- Usar expoente invertido na conversão entre períodos.
- Arredondar a taxa periódica antes de verificar o fator acumulado.
- Misturar bases de 360, 365 ou 252 dias sem orientação.
Roteiro de resolução
- Identifique o regime de capitalização.
- Anote o período da taxa original e o período desejado.
- Escolha um horizonte comum.
- Conte quantas vezes cada período ocorre nesse horizonte.
- No regime composto, iguale os fatores acumulados.
- Use potência ao ampliar o período e raiz ao reduzi-lo.
- Converta o fator final novamente em taxa, subtraindo 1.
- Verifique a equivalência reproduzindo o mesmo fator acumulado.
Síntese
- Taxas equivalentes produzem o mesmo montante no mesmo horizonte e regime.
- Em juros compostos, a equivalência preserva fatores, não a soma das taxas.
- Do período menor para o maior, eleve o fator a uma potência.
- Do período maior para o menor, extraia uma raiz do fator.
- Em juros simples, taxas proporcionais acompanham linearmente o tempo.
- Taxa efetiva coincide com seu período de capitalização.
- Taxa nominal precisa ser interpretada com a frequência informada.
- A comparação de propostas exige colocar as taxas no mesmo período.
- Convenções de dias e arredondamentos precisam ser explicitadas.
Próximos passos
O próximo conteúdo será Valor presente e valor futuro, que usará fatores de capitalização e desconto para comparar capitais em datas diferentes. Depois, Parcelamentos e comparação de propostas aplicará essas ideias a fluxos de pagamentos.