Receber R$ 1.000 hoje e receber R$ 1.000 daqui a um ano não são situações financeiramente idênticas. O tempo altera as possibilidades de uso de um capital: um valor disponível hoje pode ser aplicado, enquanto um recebimento futuro ainda está sujeito ao prazo e às condições combinadas.
Ideia central: capitais em datas diferentes só podem ser comparados depois de transportados para uma mesma data por uma taxa compatível.
O valor do dinheiro no tempo
O valor presente, representado por , é o valor de um capital na data tomada como presente. O valor futuro, , é o valor equivalente em uma data posterior.
A taxa usada nessa transformação expressa o crescimento exigido ou esperado por período. Em situações reais, sua escolha pode refletir custo de oportunidade, risco, inflação esperada ou custo do crédito. Em exercícios, a taxa normalmente é fornecida.
Não significa que todo dinheiro necessariamente cresce. Significa que, dentro do modelo e da taxa adotada, existe uma regra para comparar valores em momentos distintos.
Capitalização: levando um valor ao futuro
No regime composto, cada período multiplica o valor pelo fator . Depois de períodos:
O fator de capitalização é
Assim,
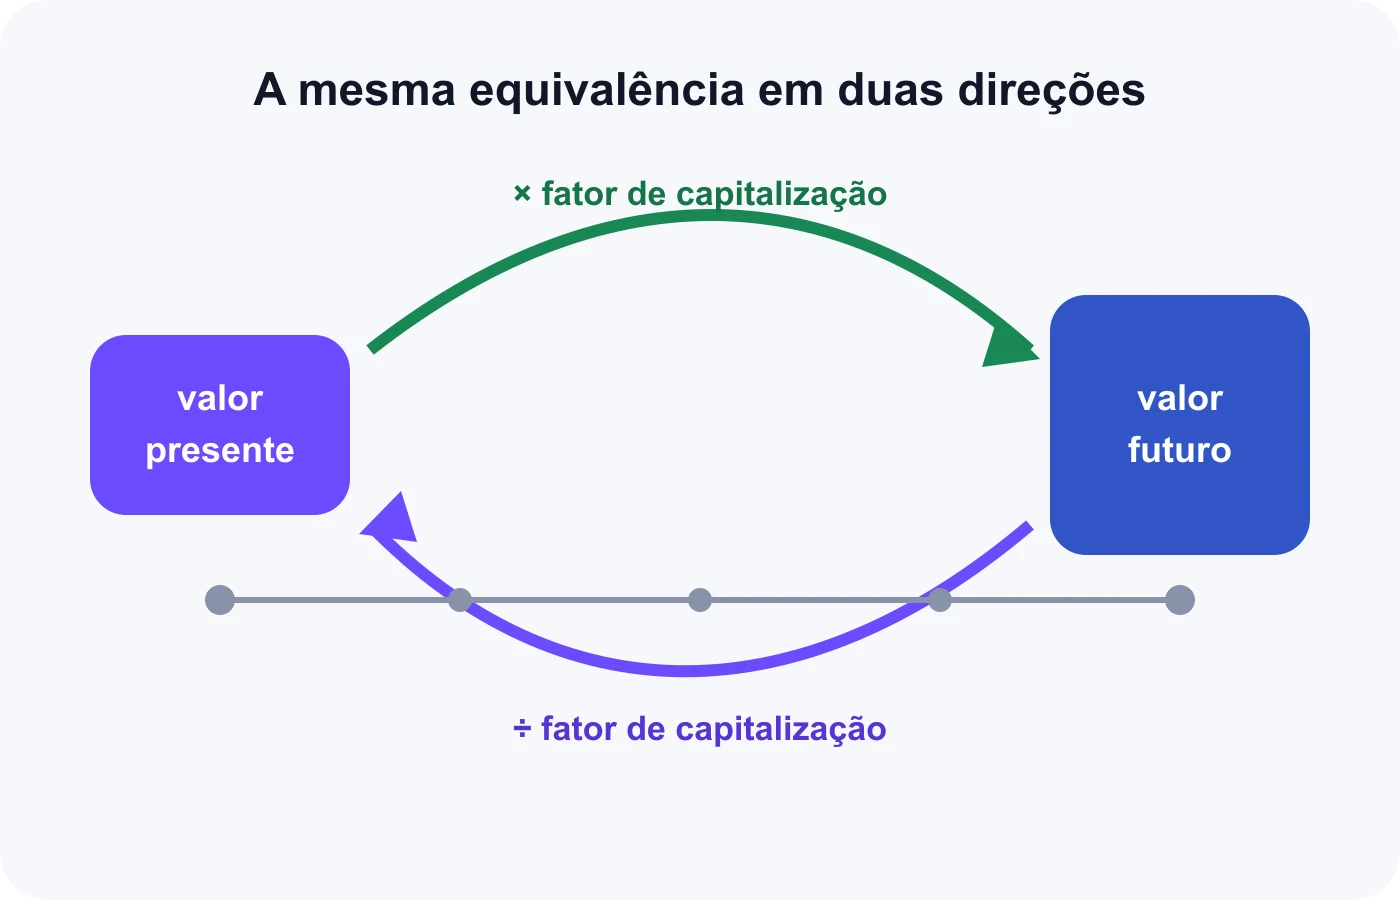
Esse processo é a aplicação direta de Juros compostos.
Exemplo de valor futuro
Qual será o valor futuro de R$ 5.000 após 10 meses, à taxa de 2% ao mês?
O valor presente de R$ 5.000 é equivalente, sob essa taxa e nesse prazo, a aproximadamente R$ 6.094,97 no décimo mês.
Os juros acumulados são
Desconto: trazendo um valor ao presente
Para voltar no tempo, isolamos na fórmula:
O fator de desconto é o inverso do fator de capitalização:
Portanto,
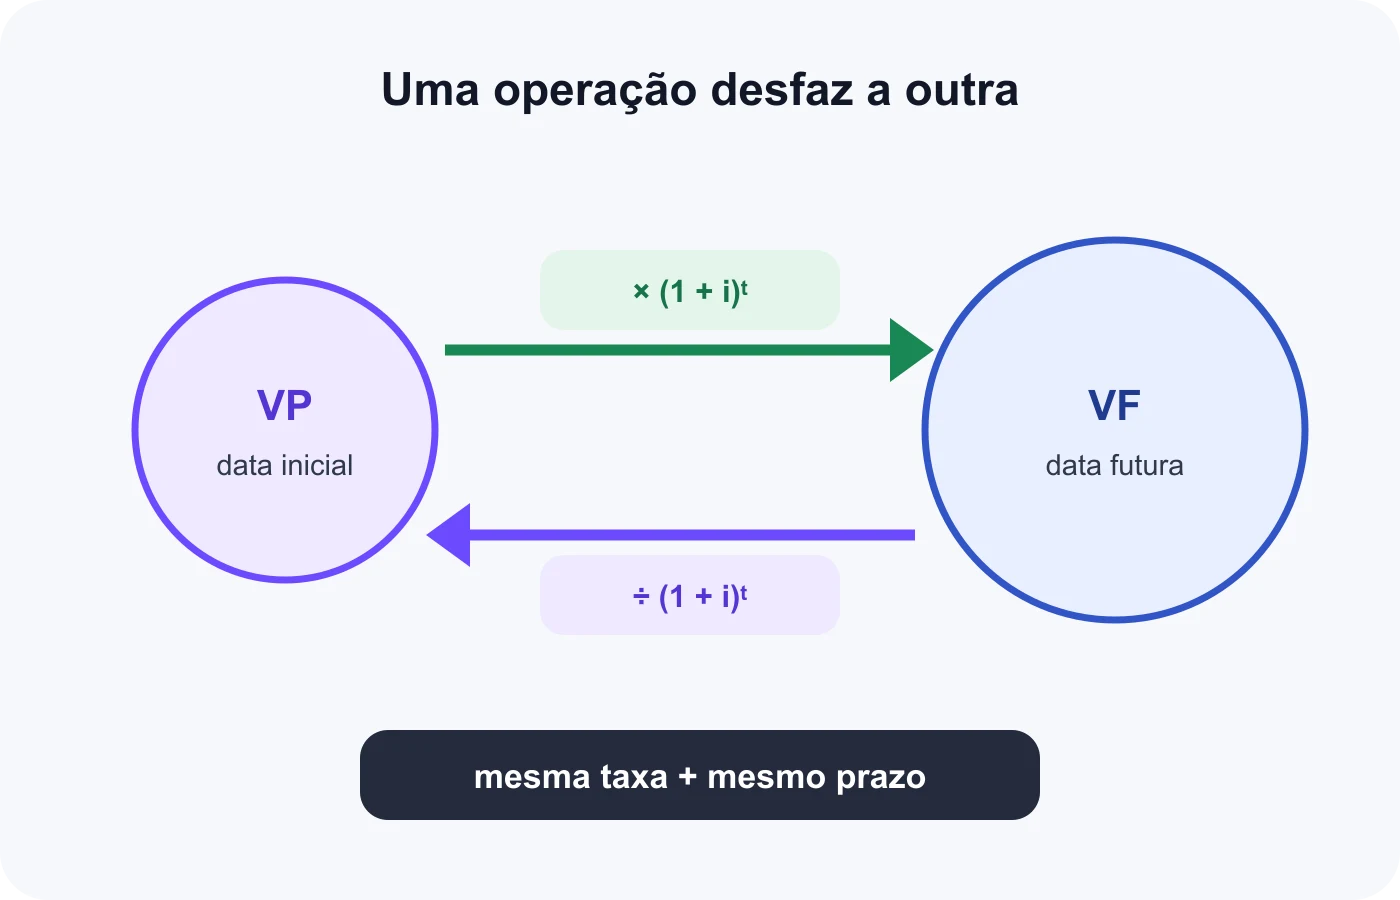
Nesse contexto, “descontar” significa transportar um valor futuro para uma data anterior. Não é simplesmente aplicar ao valor futuro uma porcentagem igual à taxa de juros.
Exemplo de valor presente
Quanto deve ser aplicado hoje para obter R$ 10.000 em 18 meses, à taxa de 1% ao mês?
Logo, R$ 8.360,17 hoje e R$ 10.000 daqui a 18 meses são equivalentes sob taxa de 1% ao mês.
A diferença
é o desconto racional composto nesse transporte temporal.
Capitalizar e descontar são operações inversas
Se capitalizamos um valor e depois o descontamos pela mesma taxa e pelo mesmo prazo, voltamos ao início:
Da mesma forma,
Essa simetria é uma ferramenta de verificação. Se o cálculo de ida e volta não recupera o valor original — salvo arredondamento — houve erro na taxa, no prazo ou na operação.
Taxa e tempo precisam ser compatíveis
Uma taxa mensal exige prazo em meses; uma taxa anual exige prazo em anos. Se a taxa disponível está em outro período, converta-a antes usando Taxas equivalentes.
Exemplo: para transportar um capital por 2 anos com taxa efetiva de 1% ao mês, o número de períodos é 24:
Não use expoente 2 com taxa mensal. Também não substitua 1% ao mês por 12% ao ano em capitalização composta sem verificar a equivalência.
Data focal
A data focal é a data escolhida para comparar todos os capitais de uma operação. Ela pode ser hoje, uma data futura ou outra data conveniente.
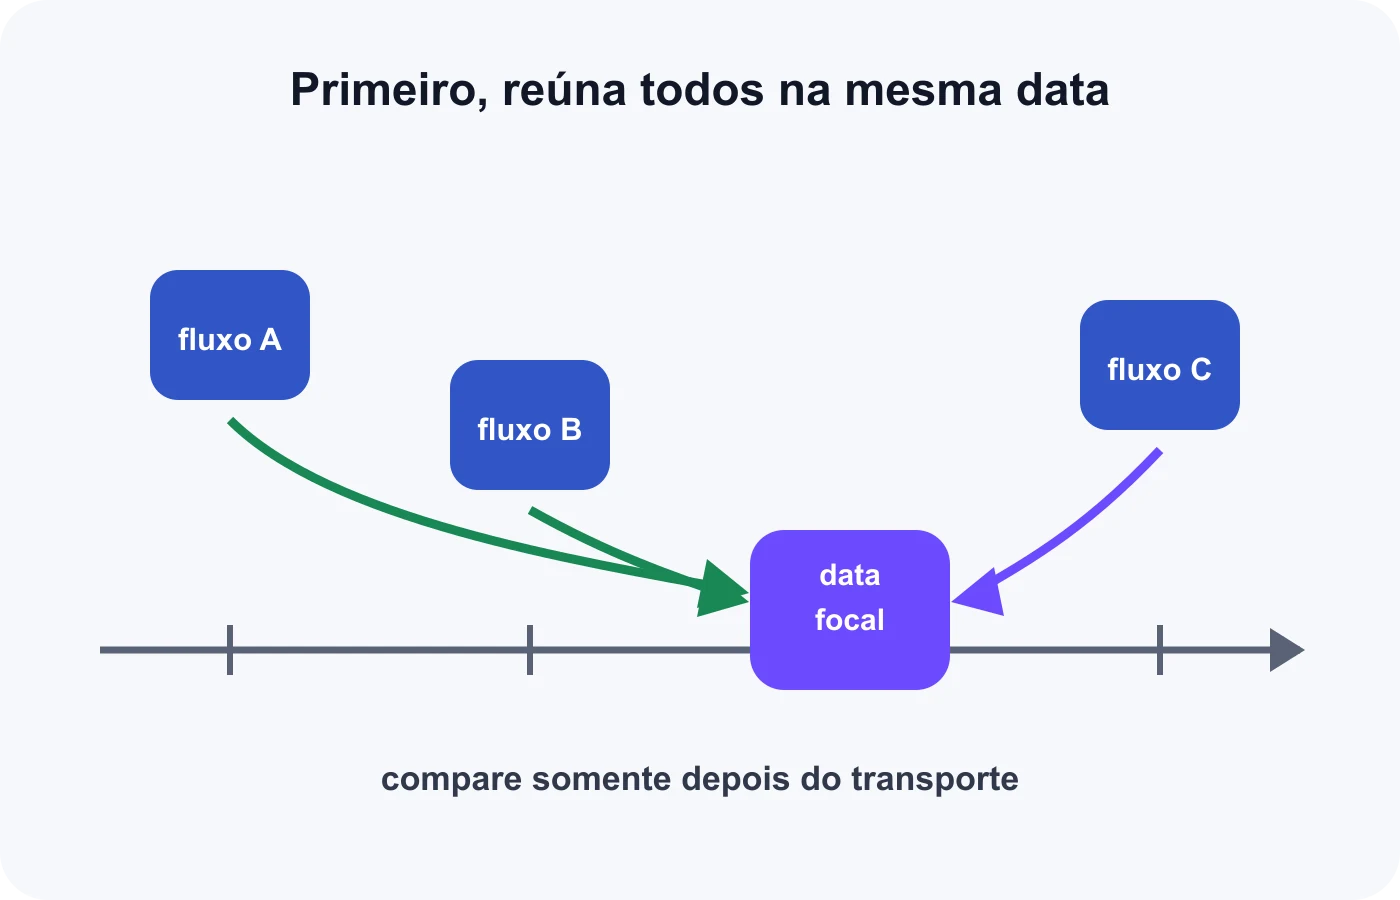
Na data focal:
- valores anteriores são capitalizados para avançar;
- valores posteriores são descontados para recuar;
- valores já situados na data focal permanecem como estão.
Depois de transportados, os valores podem ser somados ou comparados porque passaram a compartilhar a mesma referência temporal.
Exemplo com dois valores
Considere pagamentos de R$ 3.000 no mês 2 e R$ 5.000 no mês 5, com taxa de 2% ao mês.
Data focal no mês zero
Cada pagamento é descontado pelo próprio prazo:
Data focal no mês 5
O primeiro valor avança 3 meses; o segundo já está na data focal:
Os totais numéricos são diferentes porque pertencem a datas distintas, mas são financeiramente equivalentes sob a mesma taxa. De fato:
Comparando duas propostas
Proposta A: receber R$ 8.000 hoje.
Proposta B: receber R$ 9.500 daqui a 12 meses.
Adote taxa de comparação de 1,5% ao mês e traga B para hoje:
Como R$ 8.000 é maior que R$ 7.945,68, a proposta A tem maior valor presente sob essa taxa.
Outra pessoa poderia adotar uma taxa diferente e obter outra conclusão. A comparação depende da taxa de referência, do prazo e também de fatores reais como risco de recebimento, liquidez e tributação.
Taxa de indiferença
Qual taxa mensal torna R$ 8.000 hoje equivalentes a R$ 9.500 em 12 meses?
Partimos de
Então,
Essa é a taxa de indiferença entre as duas datas. Acima dela, R$ 8.000 hoje capitalizam para mais de R$ 9.500; abaixo dela, o valor futuro oferecido se torna relativamente mais atraente no modelo.
Valor presente não é preço à vista automaticamente
O valor presente é resultado de um cálculo com determinada taxa e data focal. O preço à vista é uma condição comercial observada. Eles podem coincidir, mas isso não ocorre por definição.
Da mesma forma, a diferença entre a soma nominal de parcelas e o preço à vista não revela sozinha a taxa da operação. É preciso considerar as datas de cada pagamento. Esse problema será aprofundado em Parcelamentos e comparação de propostas.
Um único capital e vários fluxos
As fórmulas
e
transportam um único valor. Quando há vários pagamentos, cada fluxo deve ser transportado separadamente de sua data até a data focal:
Essa expressão organiza fluxos diferentes sem pressupor parcelas iguais. Séries uniformes e sistemas de amortização exigem fórmulas e hipóteses próprias.
Inflação, risco e taxa de desconto
Na prática, a taxa de desconto não surge apenas de uma operação algébrica. Ela traduz uma referência de comparação. Pode incorporar:
- retorno alternativo disponível;
- risco de não recebimento;
- inflação esperada;
- liquidez desejada;
- custo de financiamento.
Por isso, dois valores não possuem uma equivalência financeira universal sem taxa, prazo e convenções. Em exercícios, siga os dados informados; em decisões reais, examine as premissas.
Arredondamento
Preserve casas decimais nos fatores e arredonde valores monetários apenas no final, salvo regra explícita.
Ao somar vários fluxos, arredondar cada valor presente cedo demais pode acumular diferenças. Para conferir equivalência, use os valores não arredondados e aplique o caminho inverso.
Erros frequentes
- Comparar capitais de datas diferentes sem escolher uma data focal.
- Multiplicar para trazer um valor futuro ao presente.
- Dividir para levar um valor presente ao futuro.
- Subtrair diretamente a taxa do valor futuro.
- Misturar taxa mensal com prazo anual.
- Transportar todos os fluxos pelo mesmo prazo, embora estejam em datas diferentes.
- Somar valores antes de levá-los à data focal.
- Confundir valor presente calculado com preço à vista anunciado.
- Ignorar que a escolha da taxa pode alterar a comparação.
- Usar fórmula de capital único em uma série de pagamentos sem analisar os fluxos.
Roteiro de resolução
- Desenhe ou organize as datas dos valores.
- Escolha a data focal.
- Compatibilize taxa e unidade de tempo.
- Conte o prazo entre cada valor e a data focal.
- Para avançar, multiplique por .
- Para recuar, divida por .
- Some ou compare somente os valores já transportados.
- Confira o resultado aplicando o caminho inverso.
Síntese
- Valor presente e valor futuro representam capitais equivalentes em datas distintas.
- Capitalização leva um valor ao futuro: .
- Desconto traz um valor ao presente: .
- Os fatores de capitalização e desconto são inversos.
- Taxa e tempo precisam usar períodos compatíveis.
- A data focal reúne os capitais em uma referência comum.
- Cada fluxo deve ser transportado pelo prazo correspondente.
- Comparações dependem da taxa de referência adotada.
- Valores reais podem exigir hipóteses sobre risco, inflação, liquidez e tributos.
Próximos passos
O próximo conteúdo será Parcelamentos e comparação de propostas, que aplicará data focal e valor presente a diferentes sequências de pagamentos e concluirá a unidade de Matemática Financeira.